
La littératie financière des enfants dès le plus jeune âge
L'argent est l'une des sources de stress les plus fréquentes dans la vie adulte, pourtant on lui accorde étonnamment peu d'attention dans l'éducation. La plupart des parents s'accordent à dire que la culture financière est importante, mais quand vient le moment d'en parler concrètement à table, le sujet s'évapore de lui-même. Pourtant, c'est précisément à la maison, dans les situations du quotidien, que se posent les fondements de la façon dont une personne gérera l'argent tout au long de sa vie.
Les recherches montrent à maintes reprises que les habitudes financières se forment bien plus tôt que la plupart des parents ne l'imaginent. Selon une étude de l'Université de Cambridge, les attitudes fondamentales envers l'argent sont en grande partie établies dès l'âge de sept ans. Cela ne signifie pas qu'un enfant d'âge préscolaire devrait comprendre un portefeuille d'investissement, mais cela signifie assurément qu'attendre le lycée pour parler de finances, c'est trop tard.
La bonne nouvelle, c'est que parler d'argent avec les enfants n'a rien de sorcier. Il suffit de savoir ce qu'un enfant est capable de comprendre à un âge donné, et d'adapter en conséquence la manière d'aborder le sujet.
Essayez nos produits naturels


Les jeunes enfants et les premiers pas : le monde des pièces et des choix
Chez les plus jeunes enfants, de trois à six ans environ, l'essentiel est qu'ils comprennent que l'argent n'est pas une chose magique qui sort du distributeur automatique chaque fois qu'on en a besoin. À cet âge, les enfants pensent de manière concrète et dans le temps présent, si bien que des notions abstraites comme « épargner pour l'avenir » ou « budget familial » n'ont pas de sens. Ce qui en a, c'est l'expérience directe.
Un exemple simple tiré de la vie quotidienne : un parent emmène son enfant au magasin et lui met quelques pièces dans la main. L'enfant peut choisir une petite friandise ou un jouet. Il apprend ainsi que l'argent permet d'obtenir des choses, mais aussi qu'un choix en exclut un autre. Cette compréhension fondamentale du compromis et du choix est la première pierre de l'intelligence financière.
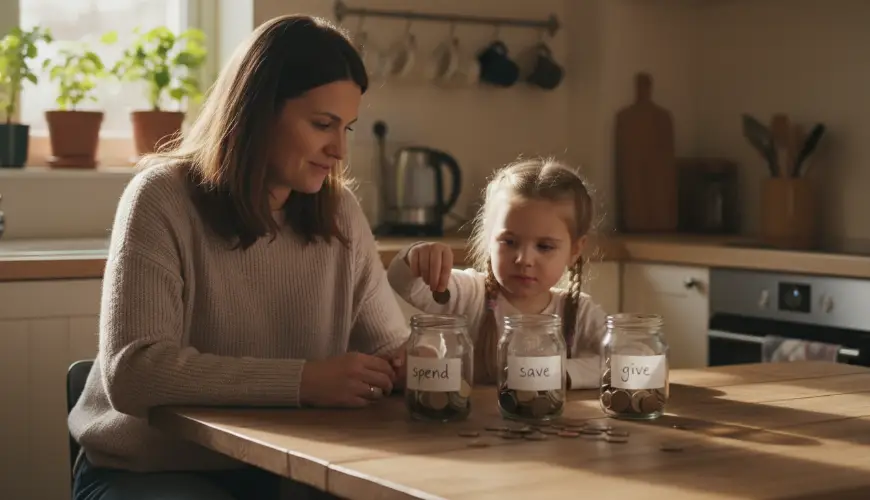
À cet âge, les tirelires transparentes ou les bocaux en verre dans lesquels l'enfant peut voir les pièces s'accumuler fonctionnent très bien. La présence physique de l'argent est essentielle pour un jeune enfant – une carte bancaire ou un paiement mobile n'a tout simplement aucune réalité tangible pour lui. Les parents peuvent instaurer un système simple de trois bocaux : un pour dépenser, un pour épargner et un pour donner. Cette approche, popularisée par l'éducateur financier américain Ron Lieror, apprend aux enfants dès leur plus jeune âge que l'argent a des usages différents et qu'on peut en disposer de façon consciente.
Les conversations à cet âge doivent être courtes, ludiques et ancrées dans une situation concrète. Inutile d'expliquer le fonctionnement de l'économie – il suffit de dire : « Tu vois ce jouet ? Il coûte autant que ce que tu as dans la main. Tu veux l'acheter, ou tu préfères garder tes pièces ? » L'enfant vit ainsi une vraie prise de décision, pas seulement de la théorie.
Il est également important de ne pas sous-estimer l'influence de son propre comportement. Les enfants de cet âge sont des observateurs hors pair. S'ils voient leurs parents acheter sans réfléchir, ou au contraire comparer soigneusement les prix, ils intègrent ces modèles bien avant d'être capables d'y réfléchir consciemment.
L'âge scolaire : argent de poche, travail et compréhension de la valeur
Entre sept et douze ans, un tout nouveau monde de possibilités s'ouvre à l'enfant en matière d'éducation financière. La pensée devient plus logique, l'enfant comprend le temps et peut s'imaginer en train d'épargner pour quelque chose. C'est là qu'intervient l'argent de poche, l'un des outils les plus efficaces dont disposent les parents.
Le débat sur la question de conditionner l'argent de poche aux tâches ménagères ou de le donner inconditionnellement n'a pas de réponse unique. Chaque approche a ses avantages et ses inconvénients. L'argent de poche conditionnel enseigne que l'argent est la récompense du travail – ce qui correspond à la réalité du monde adulte. En revanche, l'argent de poche inconditionnel laisse à l'enfant l'espace pour apprendre à gérer sans pression, et lui permet de comprendre que les tâches ménagères font partie de la vie de famille, et non d'une transaction commerciale. De nombreux spécialistes en psychologie de l'enfant recommandent une combinaison : un argent de poche de base sans conditions, avec la possibilité de gagner davantage pour des tâches exceptionnelles.
Quelle que soit l'approche choisie par les parents, l'essentiel est de donner à l'enfant une véritable autonomie dans ses décisions concernant la façon de dépenser son argent de poche. Si le parent intervient constamment et commente chaque achat, l'enfant n'apprend pas la responsabilité – il apprend seulement à éviter les critiques. Laisser un enfant acheter une futilité et s'en plaindre ensuite est une leçon précieuse qu'aucune conversation ne peut pleinement remplacer.
C'est précisément à cet âge qu'il convient de commencer à parler de la valeur des choses dans un contexte plus large. Comment ce pull que l'enfant veut acheter a-t-il été fabriqué ? Qui l'a fait et dans quelles conditions ? Ces sujets relient naturellement la culture financière à des valeurs comme le commerce équitable, le développement durable ou la consommation éthique – et les enfants d'âge scolaire sont étonnamment réceptifs à de tels sujets. Il ne s'agit pas de moraliser, mais d'élargir le regard : l'argent n'est pas que des chiffres, ce sont des décisions qui ont des conséquences.
Une façon habile d'aborder ces sujets est de faire les courses ensemble – qu'il s'agisse de vêtements, de jouets ou d'alimentation. Comparer les prix, lire les compositions, chercher des alternatives : autant de compétences pratiques que l'enfant acquiert naturellement dans un contexte réel. Et si la famille choisit consciemment des produits respectueux de l'environnement ou des articles fabriqués localement, c'est une excellente occasion d'expliquer pourquoi il vaut parfois la peine de payer plus pour quelque chose de meilleure qualité ou de plus éthique.
Comme l'a dit un jour Warren Buffett : « Plus tôt tu apprends à épargner et à investir, mieux c'est pour toi. » Cette idée s'applique aussi dans le monde de l'enfance, même à une échelle bien plus modeste – un écolier qui met de côté une partie de son argent de poche pour un objet dont il rêve vit en miniature exactement le principe que décrit Buffett.
L'adolescence : le temps d'une véritable éducation financière
Les adolescents sont aux portes de l'âge adulte et leurs décisions financières commencent à avoir des conséquences réelles. Un petit boulot, un compte personnel, les premiers achats importants – tout cela apporte de nouveaux défis et de nouvelles opportunités. Et c'est précisément là que de nombreux parents cessent complètement de parler d'argent (parce que l'adolescent « est au courant, de toute façon »), ou au contraire se lancent dans des discours qui découragent tout dialogue.
L'approche efficace est différente : plutôt que des discours, impliquer l'adolescent dans les véritables décisions financières de la famille. Non pas pour qu'il porte la responsabilité des finances familiales, mais pour qu'il voie comment cela fonctionne en pratique. Combien coûte l'électricité ? Comment établit-on un budget familial ? Qu'est-ce qu'une hypothèque ? Ces conversations n'ont pas besoin d'être formelles – elles peuvent émerger naturellement des situations du quotidien.
Avoir son propre compte bancaire est une étape importante pour un adolescent. Gérer son propre argent, suivre ses dépenses et planifier à l'avance sont des compétences qui ne s'apprennent pas dans un livre – elles doivent être vécues. Les parents peuvent aider à établir des règles de base et offrir leur soutien, mais un contrôle excessif nuit à ce processus.
À cet âge, il convient également d'aborder des sujets comme les cartes de crédit, les prêts ou les intérêts. Beaucoup de jeunes se retrouvent en difficulté financière précisément parce qu'ils n'ont jamais compris le fonctionnement de la dette. Expliquer à l'aide d'un exemple simple ce que signifie emprunter de l'argent avec intérêts est un investissement dans l'avenir de l'enfant qui rapportera au centuple.
Il est intéressant de noter que les études de l'OCDE consacrées à la culture financière des jeunes montrent à maintes reprises que les jeunes qui ont parlé de finances à la maison avec leurs parents obtiennent des résultats nettement meilleurs dans la gestion de l'argent à l'âge adulte. L'école peut certes fournir la théorie, mais la famille apporte le contexte et les valeurs, qui sont tout aussi importants.
Les adolescents commencent également à percevoir la culture de consommation de façon plus critique – ou au contraire y cèdent sous la pression des pairs. Les conversations sur la publicité, sur le fonctionnement du marketing et sur les raisons pour lesquelles certaines choses nous incitent à acheter sont extrêmement précieuses à cet âge. Apprendre à un adolescent à distinguer ce qu'il veut vraiment de ce qu'on cherche à lui vendre est l'une des choses les plus importantes que les parents puissent lui transmettre.
L'éducation financière n'est pas une conversation ponctuelle, mais un processus à long terme qui s'adapte à la croissance de l'enfant. Nul besoin d'être expert en finances ni d'avoir une gestion personnelle parfaite – il suffit d'être prêt à parler ouvertement, à faire des erreurs et à en tirer des leçons ensemble. Les enfants qui voient leurs parents réfléchir à l'argent de façon consciente et réfléchie adoptent naturellement cette approche. Et c'est là le fondement sur lequel on peut bâtir toute une vie.